Kredit Perbankan Tumbuh 13,26 Persen, Investasi Jadi Pendorong Utama
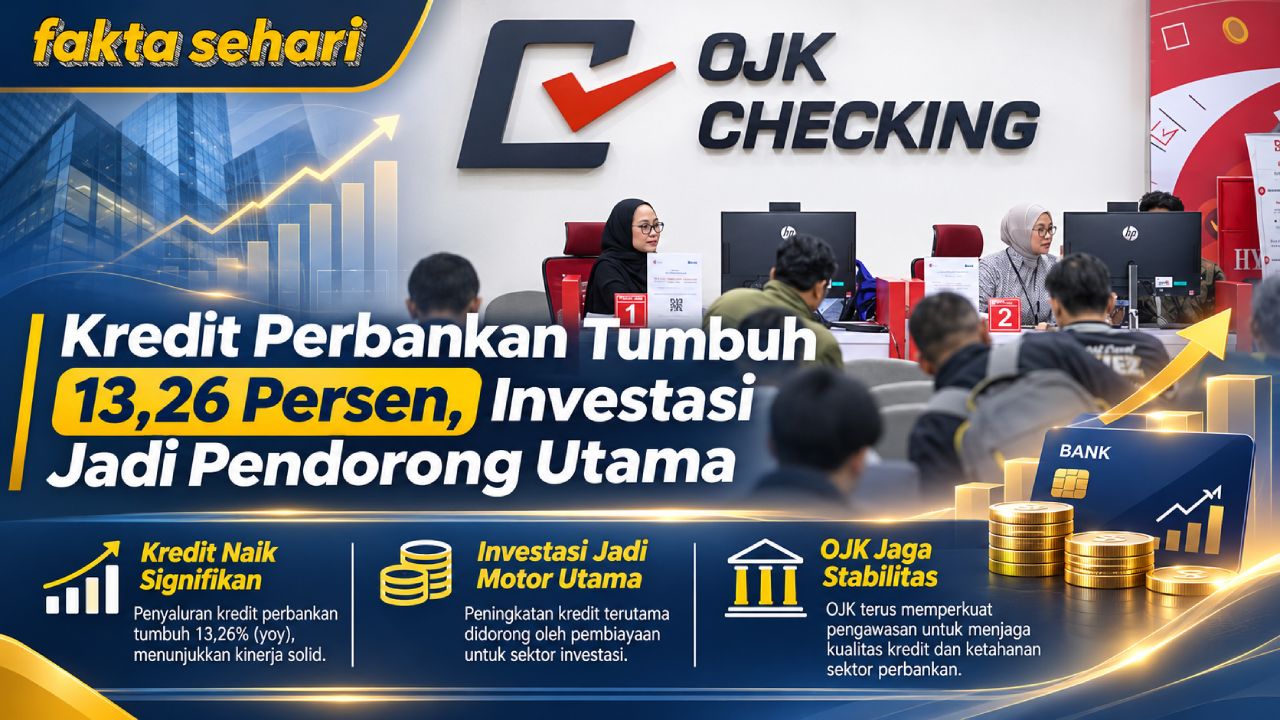
Fakta Sehari – Pertumbuhan kredit perbankan September 2026 mencapai 13,26 persen dibandingkan periode yang sama tahun sebelumnya. Otoritas Jasa Keuangan mencatat nilai penyalurannya sebesar Rp9.245,1 triliun. Angka tersebut menunjukkan pembiayaan perbankan masih bertambah di tengah dinamika ekonomi global dan tekanan geopolitik. Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menyampaikan data itu dalam paparan hasil rapat KSSK pada Selasa, 3 November 2026. Menurut penilaiannya, fungsi intermediasi perbankan tetap berjalan positif. Namun, gambaran industri perlu dibaca bersama indikator pendanaan, kualitas kredit, dan permodalan. Pertumbuhan penyaluran menjadi lebih bermakna apabila diikuti kemampuan bank mengelola risiko serta memenuhi kebutuhan dananya.
Kredit Investasi Mencatat Kenaikan Paling Tinggi
Kredit investasi tumbuh 23,2 persen secara tahunan dan menjadi salah satu pendorong utama penyaluran pembiayaan. Di antara kategori penggunaan yang disebutkan, pertumbuhannya lebih tinggi daripada kredit modal kerja maupun konsumsi. Secara umum, kredit investasi berkaitan dengan kebutuhan usaha berjangka panjang, seperti pengadaan aset atau pengembangan kapasitas. Meski demikian, data agregat ini belum merinci sektor yang paling banyak menerima pembiayaan. Karena itu, kenaikannya tidak cukup untuk menyimpulkan bahwa seluruh bidang usaha sedang berekspansi dengan kecepatan sama. Hal yang terlihat adalah meningkatnya pembiayaan pada kategori investasi. Perkembangan tersebut menjadi bagian penting dalam membaca arah permintaan kredit perbankan.
Pembiayaan Korporasi Ikut Menggerakkan Penyaluran
Selain kredit investasi, pembiayaan kepada korporasi meningkat 21,31 persen secara tahunan. Pertumbuhan tersebut menempatkan segmen korporasi sebagai pendorong lain yang disorot OJK. Namun, kredit korporasi dan kredit investasi menggunakan sudut pengelompokan berbeda. Korporasi merujuk pada kelompok debitur, sedangkan investasi menggambarkan tujuan penggunaan kredit. Dengan demikian, kedua angka pertumbuhan itu tidak boleh dijumlahkan untuk menghitung kontribusi terhadap kenaikan total. Sebagian pembiayaan korporasi dapat digunakan untuk kebutuhan investasi maupun modal kerja. Memahami perbedaan ini membantu pembaca melihat data secara lebih tepat. Kenaikan keduanya memberikan informasi yang saling melengkapi tentang aktivitas pembiayaan, bukan dua kelompok yang sepenuhnya terpisah.
Baca Juga : Zubimendi Dikabarkan Pertimbangkan Pergi, Madrid dan Barcelona Memantau
Modal Kerja dan Konsumsi Bergerak dengan Laju Berbeda
Kredit modal kerja tumbuh 11,89 persen dibandingkan September tahun sebelumnya. Sementara itu, kredit konsumsi meningkat 4,86 persen. Perbedaan ini memperlihatkan bahwa pertumbuhan tidak berlangsung seragam pada setiap kategori penggunaan. Pembiayaan modal kerja berkaitan dengan kebutuhan operasional usaha, sedangkan kredit konsumsi melayani kebutuhan konsumtif debitur. Meski lajunya lebih rendah, kenaikan kredit konsumsi tetap menunjukkan pertambahan penyaluran pada kategori tersebut. Namun, angka ini belum cukup untuk menjelaskan seluruh keadaan daya beli rumah tangga. Penilaiannya membutuhkan indikator lain. Dari data yang tersedia, pesan utamanya adalah pembiayaan investasi tumbuh lebih cepat daripada modal kerja dan konsumsi pada periode tersebut.
Kualitas Kredit Tetap Menjadi Bagian Penting Evaluasi
Di tengah kenaikan penyaluran, OJK mencatat rasio kredit bermasalah atau NPL gross sebesar 2,07 persen. Adapun NPL net berada pada 0,82 persen, sementara loan at risk mencapai 8,5 persen. Ketiga indikator tersebut membantu memberikan gambaran kualitas portofolio kredit dari sisi berbeda. Karena itu, nilainya perlu dibaca sesuai definisi masing-masing, bukan dipertukarkan. OJK menilai profil risiko industri masih terjaga pada periode pelaporan. Meski demikian, penilaian tingkat industri tidak berarti setiap bank memiliki kondisi identik. Pertumbuhan kredit tetap membutuhkan pemeriksaan kemampuan debitur dan pemantauan pembayaran. Kualitas pengelolaan itulah yang membantu menjaga penyaluran pembiayaan tetap berkelanjutan.
Penghimpunan Dana Tumbuh Lebih Lambat daripada Kredit
Dana pihak ketiga atau DPK perbankan mencapai Rp10.492,2 triliun pada September 2026. Nilainya bertambah 8,22 persen secara tahunan. Pertumbuhan tersebut ditopang giro yang naik 12,64 persen, tabungan 9,08 persen, dan deposito 3,78 persen. Dengan demikian, kredit tumbuh lebih cepat daripada penghimpunan DPK. Selisih laju keduanya mencapai 5,04 poin persentase. Namun, perbedaan pertumbuhan tersebut tidak otomatis menunjukkan gangguan likuiditas. Kondisi pendanaan perlu dinilai bersama indikator lain dan posisi dana yang tersedia. Bagi industri, tantangannya adalah menjaga keseimbangan antara penambahan pembiayaan dengan sumber pendanaan yang mendukung kegiatan usaha bank.
Permodalan Memberikan Penopang Ketahanan Industri
Rasio kecukupan modal atau CAR perbankan tercatat sebesar 24,3 persen pada September 2026. OJK menilai angka tersebut mencerminkan permodalan industri yang masih kuat. Modal memiliki peran penting dalam menopang kegiatan bank sekaligus membantu menyerap potensi kerugian. Namun, CAR tidak sama dengan kas yang tersedia untuk memenuhi penarikan dana nasabah. Permodalan dan likuiditas merupakan dua aspek berbeda yang perlu diperhatikan bersama. Dari sudut pandang pembacaan laporan, pembedaan ini penting agar satu indikator tidak dianggap mewakili seluruh kesehatan bank. Kenaikan kredit membutuhkan dukungan modal, tetapi juga harus disertai pengelolaan pendanaan dan kualitas aset yang memadai.
Indikator Likuiditas Melengkapi Gambaran Pertumbuhan Kredit
OJK mencatat loan to deposit ratio atau LDR sebesar 88,11 persen. Sementara itu, rasio aset likuid terhadap non-core deposit mencapai 105,73 persen. Rasio aset likuid terhadap DPK berada pada 24,08 persen. Berdasarkan indikator tersebut, likuiditas perbankan dinilai masih memadai. Angka-angka ini melengkapi gambaran pertumbuhan kredit perbankan September yang mencapai dua digit. Penyaluran bertambah, pendanaan tetap tumbuh, dan ketahanan industri dinilai terjaga. Meski demikian, perkembangan berikutnya tetap bergantung pada kualitas debitur, kebutuhan pembiayaan, dan dinamika pendanaan. Membaca seluruh indikator secara bersama memberi pemahaman yang lebih utuh daripada hanya berfokus pada besarnya kenaikan kredit.