Kapan Waktu Tepat Ambil Keuntungan Investasi? Cek Target dan Jadwal Kebutuhan
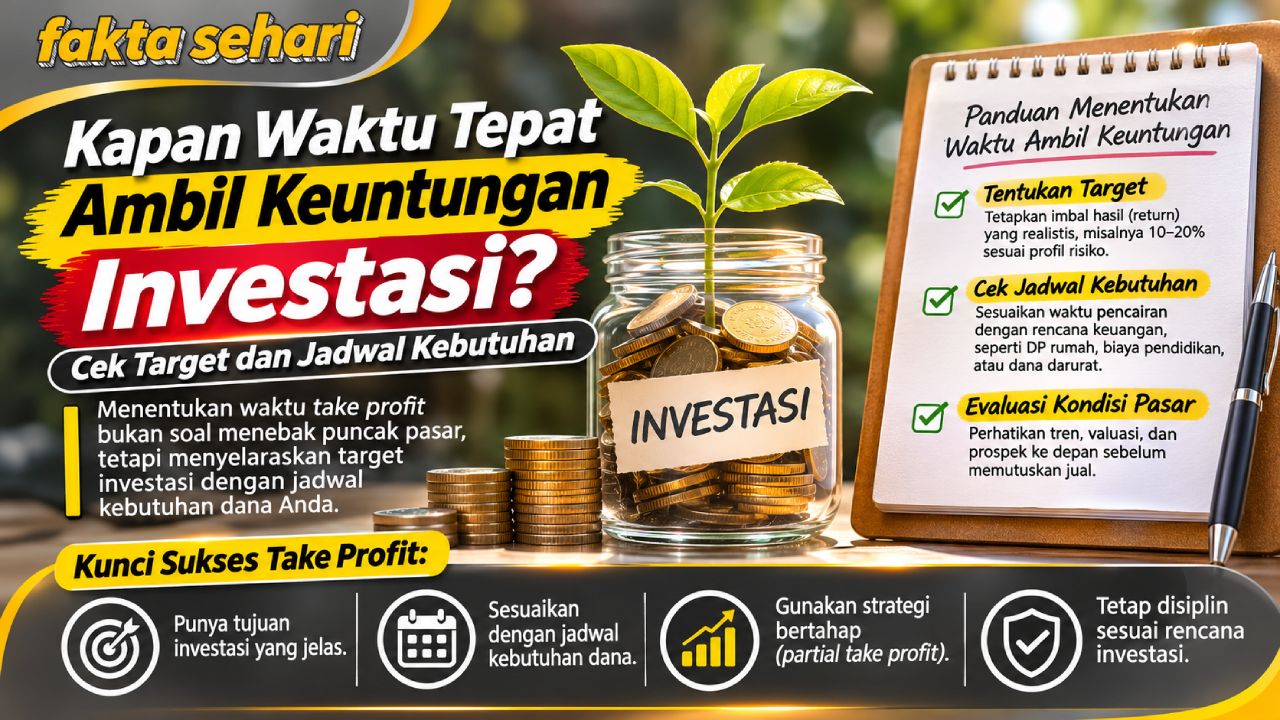
Fakta Sehari – Waktu untuk ambil keuntungan investasi bisa datang begitu target dana tercapai atau jadwal penggunaan dana mendekat. Perencana keuangan sekaligus pendiri Finante, Rista Zwestika, menjelaskan bahwa tujuan keuangan sebaiknya menjadi dasar keputusan pencairan. Akhir tahun bisa menjadi waktu yang praktis untuk meninjau portofolio karena banyak orang sekaligus merapikan anggaran. Namun, kebutuhan seperti biaya sekolah dapat memiliki jadwal yang berbeda. Misalnya, keluarga yang harus membayar uang pangkal pada pertengahan tahun akan menilai kesiapan dana sebelum tenggat tersebut. Sementara itu, investor dengan tujuan yang masih jauh mungkin punya alasan untuk mempertahankan investasinya. Karena itu, dua orang dengan keuntungan yang sama bisa mengambil keputusan berbeda. Pertimbangannya bermula dari kapan uang akan dipakai dan berapa jumlah yang perlu tersedia saat itu.
Evaluasi Portofolio Bisa Berujung pada Keputusan Berbeda
Saat membuka laporan investasi, angka keuntungan biasanya menjadi hal pertama yang menarik perhatian. Namun, angka itu baru memberi sebagian gambaran. Investor masih perlu mencocokkan nilai portofolio dengan target dan tanggal penggunaan dana. Sebagai contoh, sebuah portofolio bisa mencatat kenaikan yang cukup besar, sementara nilainya masih di bawah biaya yang ingin dipenuhi. Sebaliknya, kenaikan yang lebih kecil bisa cukup apabila dana sejak awal sudah mendekati target. Dengan demikian, evaluasi akhir tahun dapat menghasilkan keputusan yang berbeda untuk setiap pos. Satu pos mungkin sudah siap digunakan, sedangkan pos lain masih memerlukan waktu untuk tumbuh. Memeriksa tujuan satu per satu juga membantu investor melihat apakah kenaikan nilai portofolio sudah memberi ruang untuk mengamankan sebagian dana.
Target Dana yang Tercapai Membuka Pilihan untuk Mencairkan Sebagian
Rista mencontohkan keluarga yang berinvestasi untuk biaya pendidikan anak. Ketika targetnya tercapai, keluarga dapat merealisasikan sebagian keuntungan. Selanjutnya, mereka bisa memindahkan dana tersebut ke instrumen dengan risiko lebih rendah sesuai waktu kebutuhannya. Bayangkan sebuah keluarga sudah mengetahui jumlah uang pangkal yang harus dibayar. Mereka dapat menilai berapa dana yang perlu tersedia untuk pembayaran itu dan berapa yang masih bisa bertahan di portofolio. Keputusan tersebut menjadi lebih mudah ketika nominal dan tenggatnya jelas. Selain itu, pencairan sebagian memberi pilihan bagi keluarga yang memiliki beberapa pos investasi. Dana pendidikan dapat mulai dipersiapkan untuk pembayaran, sementara dana bagi tujuan lain tetap mengikuti rencana masing-masing. Dalam contoh ini, jumlah yang dicairkan mengikuti kebutuhan yang ingin dipenuhi.
Jadwal Pembayaran Membantu Menentukan Jumlah Pencairan
Dalam satu tujuan, kebutuhan dana pun bisa datang pada waktu berbeda. Biaya pendidikan, misalnya, dapat mencakup uang pangkal dan pembayaran rutin setelah anak mulai sekolah. Karena itu, keluarga dapat melihat tagihan mana yang paling dekat sebelum menentukan jumlah pencairan. Jika uang pangkal segera jatuh tempo, pos tersebut menjadi prioritas dalam perhitungan. Sementara itu, kebutuhan yang datang belakangan masih bisa dinilai sesuai jadwalnya. Cara membaca jadwal ini membantu menjawab pertanyaan yang sering muncul ketika portofolio sedang untung. Berapa banyak dana yang perlu tersedia sekarang, dan berapa yang masih memiliki waktu? Dengan menjawab keduanya, investor bisa mengaitkan keputusan pencairan dengan kebutuhan nyata. Target yang sudah tercapai kemudian dapat diterjemahkan menjadi rencana penggunaan dana yang lebih konkret.
Baca Juga : Pemerintah Tegaskan DSI Jadi Perantara Tunggal, Bukan Pengganti Eksportir
Rebalancing Menyesuaikan Porsi Aset Setelah Nilainya Berubah
Rista juga menyarankan investor meninjau kembali komposisi portofolio ketika hendak mengambil hasil investasi. Proses menyesuaikan porsi aset itu dikenal sebagai rebalancing. Misalnya, investor awalnya membagi dana sama rata ke dua kelompok aset. Seiring waktu, salah satunya tumbuh lebih cepat dan porsinya berubah dari 50 persen menjadi 65 persen. Akibatnya, pergerakan kelompok aset tersebut kini lebih berpengaruh terhadap nilai portofolio secara keseluruhan. Pada saat evaluasi, investor dapat menilai apakah porsi baru itu masih cocok dengan tujuan dan jadwal penggunaan dana. Jika sebagian keuntungan akan direalisasikan, hasilnya bisa digunakan untuk kebutuhan terencana atau dialihkan sesuai komposisi yang diinginkan. Jadi, waktu pencairan juga bisa menjadi kesempatan untuk menyesuaikan kembali pembagian dana.
Tujuan 10–20 Tahun Masih Memberi Ruang untuk Investasi Ulang
Jika dana baru akan digunakan dalam 10–20 tahun, Rista menyebut investasi ulang sebagai salah satu pilihan. Keuntungan yang tetap berada dalam portofolio dapat ikut menghasilkan pertumbuhan berikutnya. Proses tersebut dikenal sebagai pertumbuhan majemuk atau compounding. Sebagai ilustrasi, dana Rp10 juta yang naik 10 persen menjadi Rp11 juta. Jika nilainya kembali naik 10 persen pada periode berikutnya, totalnya menjadi Rp12,1 juta. Pada periode kedua, persentase kenaikan berlaku atas nilai Rp11 juta. Angka itu sekadar contoh hitung. Dalam praktiknya, nilai investasi bisa naik atau turun pada setiap periode. Oleh sebab itu, investor dengan tujuan jangka panjang tetap perlu menilai kesesuaian portofolionya ketika kebutuhan, tenggat, atau komposisi aset berubah.
Menikmati Hasil Investasi Bisa Masuk dalam Rencana
Menurut Rista, menikmati sebagian hasil investasi merupakan pilihan yang wajar selama tujuan keuangan yang lebih penting tetap terjaga. Sebagai contoh, seseorang ingin menggunakan sebagian keuntungan untuk liburan keluarga. Pada saat yang sama, ia memiliki target biaya pendidikan dan dana pensiun. Ia dapat memeriksa dulu apakah kedua pos tersebut masih berada di jalur yang direncanakan. Setelah itu, barulah ia menilai berapa dana yang bisa digunakan untuk liburan. Besarnya keuntungan saja belum menjawab pertanyaan tersebut karena tiap pos punya kebutuhan dan tenggat sendiri. Dalam praktiknya, memberi ruang untuk menikmati hasil dapat menjadi bagian dari rencana sejak awal. Dengan begitu, investor dapat membedakan dana yang tersedia untuk pengeluaran saat ini dari dana yang masih dibutuhkan untuk target lain.
Tiga Pertanyaan Sebelum Merealisasikan Keuntungan
Sebelum mencairkan dana, investor bisa memeriksa tiga hal. Pertama, apakah nilai investasi sudah cukup untuk memenuhi target? Kedua, kapan uang tersebut perlu tersedia? Ketiga, bagaimana komposisi portofolio setelah sebagian dana keluar? Jika target tercapai dan tanggal pembayaran sudah dekat, jawabannya membantu menentukan jumlah yang perlu disiapkan. Sebaliknya, jika kebutuhan masih bertahun-tahun lagi, hasil evaluasi bisa membuka pilihan untuk menginvestasikan kembali keuntungan. Ada pula kondisi ketika porsi satu aset sudah membesar dan perlu ditinjau meski belum ada pengeluaran terdekat. Sebagai contoh, keluarga dapat mengamankan dana sekolah yang segera jatuh tempo, lalu meninjau kembali porsi aset pada pos pensiun secara terpisah. Kedua keputusan bisa diambil pada hari yang sama karena masing-masing mengikuti tujuan yang berbeda.